

Источник:
Страховые компании не имеют права вводить оговорки, которые исключают выплату возмещения. На прошлой неделе такое постановление вынес Верховный суд России. Это должно изменить судебную практику в пользу клиентов, однако стопроцентной гарантии защиты их прав не дает.
Источник:
Если обязательное страхование (ОСАГО и другие виды) регулируется государством, то добровольное определяется преимущественно договором. Каждая компания прикладывает к полису собственные правила, которые становятся неотъемлемой частью соглашения. Как правило, они содержат множество оговорок, зачастую существенно сужающих возможности получения выплаты или ее размер.
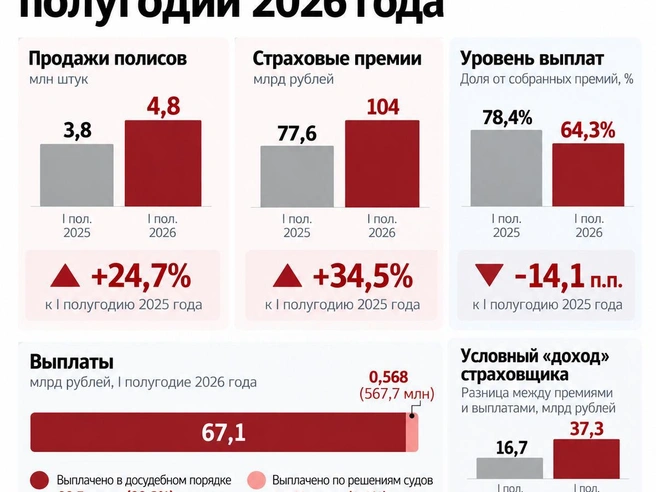
При этом доходность бизнеса автостраховщиков КАСКО резко выросла. За год они уменьшили долю выплат с 78% до 64% от собранных премий.
Пожарный расчет
Жертвой злоумышленников стала петербурженка Оксана. В декабре 2022 года во дворе дома на Пискаревском проспекте сгорел ее почти новый внедорожник Haval H9 — «Фонтанка» сообщала об этом и публиковала кадры пожара. По словам владелицы иномарки, конфликтов у нее не было, угроз она не получала. Преступление раскрыли за два дня: поджигатели признались в умышленном и спланированном преступлении, суд приговорил их к 14 месяцам лишения свободы. Мотивы поджога в приговоре не раскрыты.
Хозяйка сгоревшей машины обратилась в компанию «Тинькофф-Страхование» (сейчас — «Т-Страхование»). Полис КАСКО предусматривал выплату 3,3 млн рублей в случае гибели или хищения автомобиля. Но компания отказала в возмещении, сославшись на 23-ю (под литерой «х») оговорку в правилах КАСКО: страховое покрытие не выплачивается, если автомобиль поврежден в результате противоправных действий третьих лиц и стоимость восстановительного ремонта превышает 65% от страховой суммы (то есть фактической гибели транспортного средства).
Районный суд также отклонил иск потерпевшей, которая добровольно подписала договор страхования и согласилась со всеми условиями. Апелляционная и кассационная инстанции не обнаружили в спорных правилах «каких-либо условий, противоречащих действующему законодательству или ущемляющих права потребителя».
И только Верховный суд России решил, что страховщик может быть освобожден от выплаты исключительно по прямо предусмотренным законом основаниям. К ним относятся умысел, а в ряде случаев — грубая неосторожность. В действиях Оксаны Шевелевой таких обстоятельств не выявили.
«Оговорки, освобождающие страховщика от выплаты возмещения в случае возникновения ущерба, вызванного противоправными действиями третьих лиц, при которых стоимость восстановительного ремонта автомобиля превышает 65% от страховой суммы, являются ничтожными», — заключила высшая инстанция, отменяя принятые решения и направляя дело на новое рассмотрение.
Договор дороже закона
Правила почти всех участников рынка включают множество как минимум спорных условий. Например — отказ в выплате при хищении автомобиля вместе с регистрационными документами или ключами, в результате мошенничества, если за рулем в момент ДТП находился не указанный в полисе водитель. Нередко исключением признается грубое нарушение автовладельцем Правил дорожного движения (в частности — управление в нетрезвом состоянии).
Решение Верховного суда России по спору петербурженки Оксаны с «Т-Страхованием» признает все подобные оговорки ничтожными.
«Это важное решение для автовладельцев: оно усиливает их позиции в спорах по КАСКО и заставляет страховщиков внимательнее относиться к законности собственных правил. Верховный суд России напомнил принципиальную вещь: свобода договора не означает свободу нарушать закон. Даже если человек подписал полис, незаконное условие не становится действительным», — убеждена основатель компании AutoLegal Елена Елисова.
По мнению Антона Кудрякова, страховщики нередко пытаются под видом исключений уклониться от выплаты возмещения: «Для этого в правила включаются откровенно несправедливые условия. Служители Фемиды зачастую испытывают сложности с оценкой законности таких оговорок, в том числе с точки зрения ущемления прав потребителей».
Страховщики придерживаются диаметрально противоположной позиции.
«Действующее законодательство позволяет сторонам договора добровольного страхования самостоятельно определять перечень рисков, их объем и исключения из покрытия. При этом важно различать риски, которые изначально не застрахованы, и основания освобождения страховщика от выплаты», — поясняет начальник судебно-претензионного управления Правового департамента «РЕСО-Гарантии» Андрей Мишин.
Он также обращает внимание на экономическую природу страхования: «Премия рассчитывается исходя из объема принимаемых страховщиком рисков. Чем шире страховое покрытие, тем выше, при прочих равных условиях, его стоимость».
Тотальный ущерб
Несмотря на решение Верховного суда России, спорная оговорка, допускающая полный отказ в выплате при гибели автомобиля в результате преступления, осталась в действующих правилах компании «Т-Страхование» (хотя и перекочевала под литеру «т»).
В самой компании прокомментировали: «Мы защищаем интересы всех наших клиентов. Поджог (как и другие противоправные действия третьих лиц) — это событие с высокой долей риска мошенничества, которое очень сложно проверить постфактум. Исключая подобные риски из покрытия, мы делаем полисы КАСКО доступнее для водителей, которые, на наш взгляд, не должны переплачивать за „страховку“ тех, кто может использовать автомобиль в мошеннических целях. Мы учитываем правовую позицию Верховного суда России и в дальнейшем будем руководствоваться ею при урегулировании аналогичных ситуаций», — заявил журналисту «Фонтанки» представитель «Т-Страхования».
По мнению защищающего права потребителей частнопрактикующего юриста Антона Кудрякова, в рассмотренном деле страховщик сначала пообещал защиту от поджога, а затем собственными правилами практически свел её к нулю.
«На мой взгляд, это уже откровенный обман потребителя, лишающий страхование всякого смысла. Жаль, что Верховный суд России прямо не квалифицировал такое поведение как злоупотребление правом», — отмечает юрист. «Нельзя сначала продать человеку страховку от поджога автомобиля, а затем отказать в выплате только потому, что ущерб оказался слишком большим. Именно на это обратил внимание Верховный суд России», — полагает основатель компании AutoLegal Елена Елисова.
В службе финансового уполномоченного (омбудсмена) полностью разделяют позицию Верховного суда РФ о недопустимости отказа в выплате страхового возмещения в непредусмотренных законом случаях, а также установления оснований для освобождения от выплаты под видом исключений из страхового покрытия.
«При рассмотрении обращений финансовый уполномоченный оценивает все условия договора (в том числе правила страхования, заявления и т. п.) в их системной взаимосвязи. Учитывая, что все неясности должны толковаться в пользу потребителя как слабой стороны правоотношений», — заявили «Фонтанке» в пресс-службе омбудсмена.
Вся сумма — только за деньги
На рынке такая политика считается агрессивной. Большинство страховщиков в подобных ситуациях использует более мягкую модель — признают причинение значительных повреждений гибелью автомобиля. Причем независимо от причин — умышленные деяния, обычное ДТП или «иное». В этом случае событие переквалифицируется в «полную гибель» (так называемый тотал). Самый низкий порог — 65%, закреплен в условиях «Росгосстраха». У «Ренессанса», «РЕСО-Гарантии», «Ингосстраха» и других «тотал» наступает при доле ущерба свыше 75%.
Такая политика позволяет страховщику вместо ремонта выплатить только остаточную стоимость транспортного средства. А правила предусматривают почти «карательную» политику расчета амортизации. Например, за разбитый в первый же месяц новый автомобиль владелец может получить 93% его цены. К концу первого года остаточная стоимость снизится до 78%. И только при условии передачи компании остатков транспортного средства (так называемый абандон). Очевидно, что с учетом роста цен нового «четырехколесного друга» за эти деньги не купить.
В то же время автовладельцы могут предупредить обесценение — если доплатят. Большинство страховщиков предлагают включить в полис опцию GAP (Guaranteed Asset Protection), гарантирующую полную выплату без амортизации.