

Источник:
21 октября российские СМИ сообщили: с начала месяца сразу три крупных банка подняли ставки по «рыночным» ипотечным кредитам. Это правда, однако рост стартовал ещё в июне — банки перестали верить в скорое снижение ключевой ставки ЦБ. Спойлер: главная проблема не в том, что ставки прибавили 0,2 п. п.

Источник:
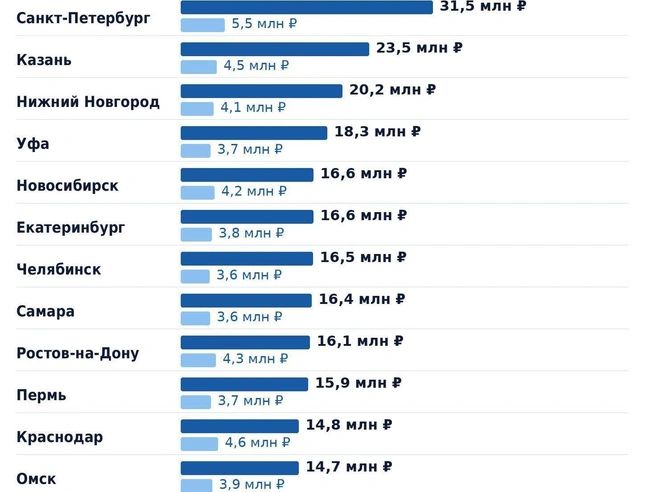
Банк «ДОМ.РФ» поднял ставку с 18,3% до 18,8%. У «Газпромбанка» +0,2%, у ПСБ +0,44%. На 30-летнем горизонте при кредите в 10 млн рублей половинка процента оборачивается лишними 4 тысячами в месяц и в итоге 1,5 миллиона переплаты.
Источник:
Ползучий и малозаметный рост средней по рынку ставки по «рыночным» ипотекам Центробанк фиксирует с июня. Тогда впервые с февраля 2025 года показатель перестал постоянно падать и подрос с майских 17,7% до 18% к началу сентября.
Источник:
В сентябре ставки выросли у «Санкт-Петербурга» и «Уралсиба» — на 0,5% и 0,2% соответственно. В очень крупном банке ещё в сентябре скидка за оформление зарплатной карты составляла 0,7 п. п., а сегодня уже всего 0,3. Даже у крупнейших банков ставка по ипотеке без льгот сейчас вполне может быть и 20,4%. Банки говорят, что деньги для них дорожают, а деньги вкладчиков почему-то дешевеют и дешевеют.
Источник:
Арифметика семейной квартиры

Источник:
Ипотека давно перестала быть способом покупки жилья для семьи. В лучшем случае это один из инструментов — вспомогательный по отношению к продаваемой одновременно «другой» квартире. Без неё нормальную «семейную» квартиру не купить. Студию в 21 м² на дальних выселках таковой не считать. Средний размер ипотеки по стране — 5,8 млн рублей. Банки отмечают заметный рост интереса россиян к «рыночной» ипотеке со второй половины этого года: люди активно меняют старые квартиры, в том числе «бабушкины», на более просторное и новое жильё.
Источник:
Ипотека «с нуля» при честно накопленном родителями первоначальном взносе — это либо инвестиционные квартиры (те самые студии на выселках), либо жильё для повзрослевших детей. Однушка — базовый минимум, но если платить за неё 30 лет (средний срок ипотеки в стране сейчас 28 лет и 9 месяцев), пусть уж жильё будет хоть немного попросторнее.
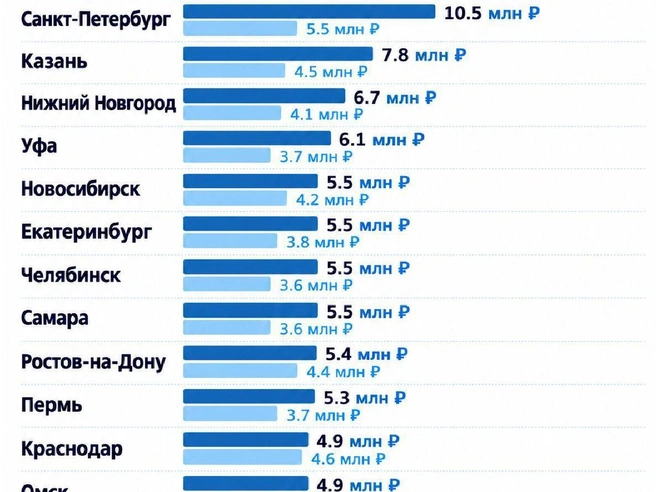
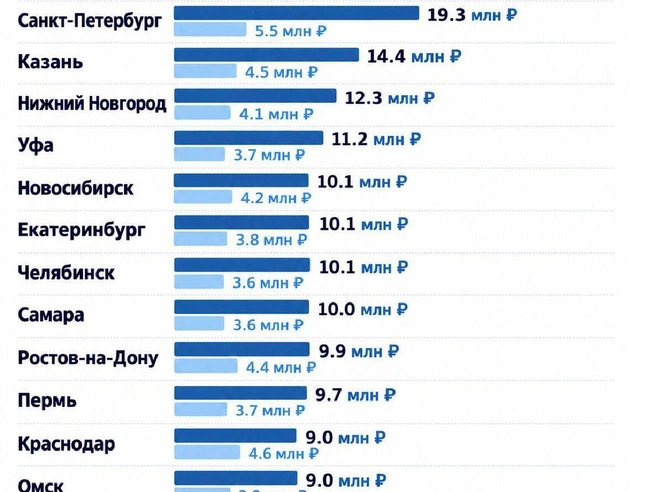
В 10 городах-миллионниках средняя двушка эконом-класса (часто называемая теперь «комфорт») стоит 10 миллионов. На 30 лет это 150 тысяч в месяц.
Почему так происходит
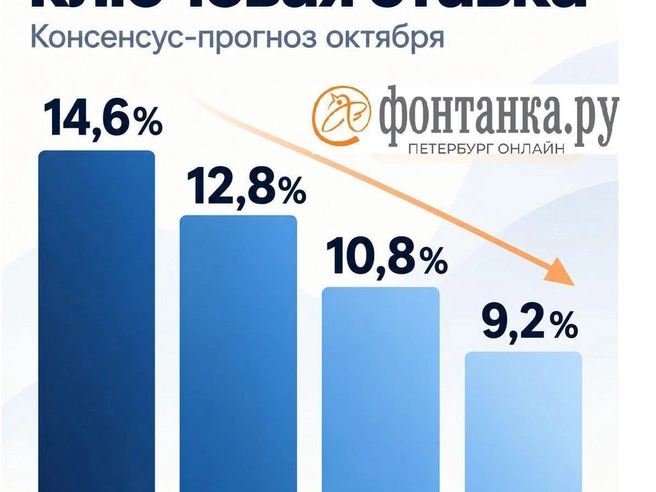
В том, что банки перестали снижать ставки по ипотеке, нет ничего удивительного: они заранее готовятся к более длительному периоду высоких ставок. ЦБ может повысить прогноз средней ключевой ставки на 2027 год до 13–13,5%, поэтому банкиры учитывают эти ожидания и заблаговременно повышают стоимость ипотеки, объясняет инвестбанкир Евгений Коган. Речь не обязательно о новом повышении самой ключевой ставки: просто прежние ожидания заметного смягчения денежно-кредитной политики в следующем году становятся менее реалистичными.
То же самое говорит Наталья Мильчакова, ведущий аналитик Freedom Global.
«Тренд банков на повышение ставок по ипотеке напрямую, конечно, не помогает ЦБ РФ проводить денежно-кредитную политику. Регулятор при принятии решений по ключевой ставке ориентируется на динамику инфляции и инфляционных ожиданий, на макроэкономические параметры, — говорит эксперт. — Скорее, банки ожидают, что ключевая ставка минимум до конца 2026 года не будет снижаться, а кое-кто, возможно, не исключает и повышения, если инфляция будет расти, поэтому банки стараются действовать на опережение».
«Отдельные банки вполне могли немного скорректировать ставки по своим рыночным ипотечным программам вверх с учетом ослабления ожиданий в отношении дальнейшего смягчения монетарной политики Банка России, общего повышенного уровня процентных ставок в экономике, увеличения стоимости фондирования для банков из-за сохраняющегося структурного дефицита ликвидности в секторе», — рассуждает Игорь Додонов, аналитик ФГ «Финам», отмечая, что устойчивого и явного роста ставок по ипотеке в реальности пока не наблюдается.
«Во-первых, изменилась стоимость длинных денег в экономике. Сейчас доходности дальних ОФЗ уже выше 16% годовых. Во-вторых, изменились ожидания по динамике ключевой ставки — на прошлом заседании ЦБ взял паузу в снижении ключа, и на этой неделе рынок снова ожидает паузу, — ещё более подробно объясняет Людмила Рокотянская, эксперт по фондовому рынку „БКС Мир инвестиций“. — Третье — наблюдался отток с вкладов, в результате чего снижение ставок по вкладам сперва замедлилось, а по отдельным срокам банки ставки по вкладам подняли. Таким образом, стоимость фондирования для банков несколько возросла. А значит и свою маржу они закономерно регулируют за счет повышения стоимости кредитов».
Наталья Мильчакова указывает и на другую проблему.
«Причиной повышения процентных ставок по ипотеке, на наш взгляд, стал высокий спрос на рыночную ипотеку в сентябре, когда объём выданных кредитов, по оценке „ДОМ.РФ“, вырос по сравнению с августом на 54% до 614 млрд руб., а количество выдач увеличилось на 46% до 125 тыс. кредитов. Таким способом банки борются, во-первых, с потенциальной просрочкой платежей по кредитам, во-вторых, пытаются сдержать ажиотажный спрос на кредиты даже при таких высоких ставках, чтобы не допустить „кредитного пузыря“, потенциально способного дестабилизировать банковскую систему».
Как купить квартиру
Как видно, «все вокруг» бросились хватать ипотеку даже с откровенно заградительными ставками. За 9 месяцев 2026 года, по оценке сервиса «Домклик», выдачи рыночной ипотеки без учёта льготных программ удвоились — с 53 млрд руб. в январе до 114 млрд руб. в сентябре. По сравнению с аналогичным периодом 2025 года рост выдач рыночной ипотеки составил 18%, подчёркивает Наталья Мильчакова.
«Тот спрос, который предъявляется на программы льготной ипотеки, вряд ли будет активно перетекать в программы рыночной ипотеки. Классическую ипотеку в 18—19% годовых при минимальном первоначальном взносе сегодня большая часть населения страны позволить себе не может, — уверена Людмила Рокотянская. — Но при этом мы все-таки видим, что в этом году доля и объемы рыночной ипотеки существенно выросли. С чем это может быть связано? Скорее всего, снижение ставок по вкладам заставило людей задуматься о распаковке сбережений и приобретении жилья. При этом первоначальный взнос у таких заемщиков может в значительной мере покрывать большую часть стоимости жилья. Также возможна схема — берем рыночную ипотеку на 12 млн, затем продаем старую квартиру за 8 млн, направляем деньги в счет погашения долга, и на выходе имеем 4 млн долга, которые хоть как-то уже можно нормально обслуживать».
Большинство тех, кто сейчас берёт ипотеку под конские проценты, рассчитывают на рефинансирование через пару-тройку лет. Не может же ипотека вечно быть такой дорогой. Тем более что в Центробанке ещё недавно говорили: инфляция вот-вот будет 4%, «охлаждать» экономику не понадобится, ставка ЦБ упадёт до 6% или даже меньше, а вслед за ней ипотечные ставки — до 8%.
Но и тут есть подводные камни.
«Во-первых, нужно сначала взять эту рыночную ипотеку, она не каждому доступна. Во-вторых, даже если вы можете по текущим ставкам взять ипотеку, то все равно необходимо оценить, насколько комфортен ежемесячный платеж — сможете ли вы с ним прожить три года? В-третьих, можно посмотреть на прогнозы макроэкономистов, — советует Людмила Рокотянская. — Согласно свежему октябрьскому макроопросу Банка России (это опрос 32 независимых аналитиков), перекредитоваться под 8—10% получится не ранее 2029 года. Однако макроэкономисты не боги, и они не могут учесть всех нюансов будущего».
От наших щедрот
Даже если сбудется всё самое прекрасное, чего ждут макроэкономисты, и через три года можно будет перекредитовать ипотеку под 8% годовых вместо 18, представьте, что будет, если вы возьмёте квартиру в кредит прямо сейчас.
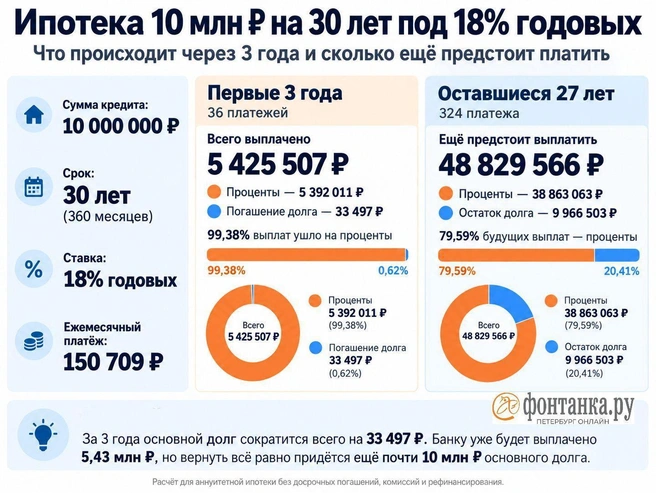
Спустя три года честных выплат по кредиту 150 тысяч вы заплатите банку 5,4 млн рублей — только процентов! А долг тем временем сократится всего на 33,5 тысячи (!) рублей. Из 10 млн рублей вы останетесь должны 9 966 503 рубля. За три года пользования заложенной квартирой (и её страхования за немаленькие деньги по требованию банка) вы заплатите 5,4 млн рублей.
За эти деньги — 150 тысяч в месяц — подросшей дочке можно снимать совершенно прекрасную квартиру. Даже, прости господи, в Москве, не говоря уже про города попроще. Или пусть пока поживёт с вами, а сэкономленные деньги потом пойдут на первый взнос и спокойную ипотеку для неё.
Есть риск, предупреждает Евгений Коган: ожидание низких ставок может обернуться подорожанием квартиры. За два-три года ипотечная ставка теоретически может снизиться на пару процентных пунктов, но недвижимость за это время способна подорожать на 10% и более.
Выбор качественного жилья на рынке постепенно сокращается: строители вводят всё меньше жилья и ещё меньше закладывают нового. Даже при высоких ипотечных ставках привлекательные квартиры продолжают покупать. Лучшие предложения исчезают, а оставшиеся могут продаваться по завышенным ценам.
Допустим, вы полностью уверены в своих финансовых способностях на ближайшие годы. Допустим, перекредитоваться через 10 лет, когда ставки уже железно упадут.
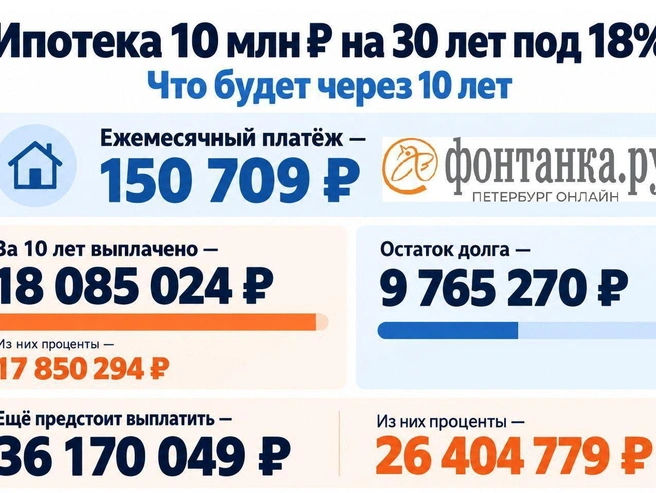
За 10 лет вы заплатите банку уже все 18 миллионов, но из 10 миллионов останетесь должны ему снова почти всё то же самое — с небольшой погрешностью. Даже в этом случае перекредитоваться под условные 8% будет крайне выгодно: вместо 26,4 миллиона процентов вам в следующие 20 лет надо будет выплатить всего плюс 9,8 миллиона. Экономия превысит 16,5 миллиона. Но, положа руку на сердце, посчитайте ещё раз хорошенько, прежде чем вписываться во всё это.